


Trong lộ trình thăng tiến sự nghiệp, ai cũng mong muốn mức lương của mình sẽ tăng dần theo năm tháng. Tuy nhiên, có một thực tế đầy nghịch lý: Nhiều người dù đã được tăng lương đáng kể, thậm chí thu nhập gấp đôi sau vài năm, nhưng số dư trong tài khoản tiết kiệm vẫn dậm chân tại chỗ, hoặc tệ hơn là họ cảm thấy túng quẫn hơn trước.
Thủ phạm đứng sau hiện tượng này chính là Lạm phát lối sống (Lifestyle Inflation). Nếu không nhận diện và kiểm soát được nó, bạn sẽ rơi vào một cái bẫy tài chính vô hình khiến mục tiêu tự do tài chính ngày càng xa vời.
1. Lạm phát lối sống là gì?
Lạm phát lối sống là hiện tượng chi phí sinh hoạt của một cá nhân tăng lên tương ứng (hoặc đôi khi vượt mức) với sự gia tăng thu nhập của họ.
Khi bạn kiếm được nhiều tiền hơn, những thứ trước đây bạn coi là "xa xỉ" bỗng trở thành "nhu cầu thiết yếu". Ví dụ: Thay vì tự nấu ăn tại nhà, bạn bắt đầu đi nhà hàng thường xuyên hơn; thay vì đi xe máy, bạn muốn đổi sang ô tô trả góp; thay vì dùng điện thoại cũ vẫn tốt, bạn nâng cấp ngay lên phiên bản mới nhất khi vừa nhận thưởng.
Về bản chất, lạm phát lối sống khiến bạn đứng yên một chỗ trên con đường tích lũy tài sản, dù bạn đang chạy rất nhanh trên con đường sự nghiệp.
2. Tại sao chúng ta dễ sa vào cái bẫy này?
Có nhiều nguyên nhân tâm lý và xã hội thúc đẩy lạm phát lối sống diễn ra một cách âm thầm:
Tâm lý "Phần thưởng" (Reward Psychology)
Sau một thời gian nỗ lực làm việc và đạt được thành quả, bộ não chúng ta tự cho phép mình được hưởng thụ. Chúng ta tin rằng mình xứng đáng với những món đồ đắt tiền hơn như một sự đền đáp cho những giờ làm việc căng thẳng.
Áp lực đồng lứa (Peer Pressure)
Khi thu nhập tăng, vòng bạn bè và các mối quan hệ xã hội của bạn thường thay đổi. Để "hòa nhập" với nhóm người có mức thu nhập tương đương, bạn có xu hướng chi tiêu cho những dịch vụ, hàng hóa tương xứng để không cảm thấy bị lạc lõng hoặc bị coi thường.
Sự thích nghi với khoái lạc (Hedonic Treadmill)
Đây là một hiệu ứng tâm lý học: Con người rất nhanh chóng làm quen với sự tiện nghi mới. Một chiếc xe sang có thể khiến bạn hạnh phúc trong 1-2 tháng đầu, nhưng sau đó, sự sang trọng đó trở thành mức tiêu chuẩn mới, và bạn lại khao khát một thứ cao cấp hơn nữa để tìm lại cảm giác phấn khích ban đầu.
3. Hệ lụy nguy hiểm của Lạm phát lối sống
Nếu không kiểm soát, lạm phát lối sống sẽ gây ra những hậu quả dài hạn:
Mất cơ hội từ lãi kép: Số tiền "lạm phát" đó nếu được đem đi đầu tư sớm sẽ tạo ra khối tài sản khổng lồ trong 10-20 năm tới nhờ lãi kép. Việc chi tiêu hết sạch thu nhập nghĩa là bạn đang đánh mất tương lai của chính mình.
Áp lực tài chính gia tăng: Chi phí cố định tăng cao (trả góp xe, nhà, phí duy trì các dịch vụ cao cấp) khiến bạn không còn quỹ dự phòng. Chỉ cần một biến cố nhỏ như mất việc hay ốm đau, hệ thống tài chính cá nhân sẽ vỡ trận ngay lập tức.
Còng chân trong sự nghiệp: Khi gánh nặng chi phí quá lớn, bạn không dám mạo hiểm khởi nghiệp hay chuyển sang công việc mình yêu thích nhưng lương thấp hơn. Bạn trở thành "nô lệ" cho chính mức lương cao của mình.
4. Cách nhận diện bạn có đang bị "lạm phát lối sống" hay không?
Hãy tự hỏi bản thân những câu hỏi sau:
Số tiền tiết kiệm hàng tháng của bạn có tăng lên khi lương tăng không?
Bạn có đang mua sắm dựa trên ý kiến của người khác thay vì nhu cầu thực tế?
Bạn có cảm thấy áp lực phải nâng cấp đồ dùng cá nhân ngay khi có khoản thu nhập bất ngờ?
Nếu câu trả lời là "Không" cho câu 1 và "Có" cho câu 2, 3, thì bạn đang đứng ngay giữa vạch "Lạm phát lối sống".
5. Chiến lược kiểm soát chi tiêu và bứt phá tài chính
Để không trở thành nạn nhân của chính thu nhập của mình, hãy áp dụng các nguyên tắc sau:
Áp dụng quy tắc "Trả cho mình trước" (Pay Yourself First)
Ngay khi nhận lương, hãy trích ít nhất 20-30% vào tài khoản tiết kiệm hoặc đầu tư trước khi chi tiêu cho bất kỳ việc gì khác. Hãy coi đây là một khoản "chi phí cố định" bắt buộc.
Nguyên tắc 50/30/20 cải tiến
Thông thường là 50% thiết yếu, 30% cá nhân, 20% tiết kiệm. Tuy nhiên, khi thu nhập tăng lên, hãy giữ nguyên mức chi phí thiết yếu và cá nhân như cũ, dồn toàn bộ phần lương tăng thêm vào cột 20% tiết kiệm. Đây là cách giúp tài sản của bạn tăng trưởng theo cấp số nhân.
Trì hoãn sự thỏa mãn (Delayed Gratification)
Trước khi mua một món đồ xa xỉ, hãy áp dụng quy tắc 30 ngày. Nếu sau một tháng bạn vẫn cảm thấy món đồ đó thực sự cần thiết và mang lại giá trị bền vững, lúc đó hãy mua. Thông thường, cảm giác hưng phấn nhất thời sẽ qua đi sau vài ngày.
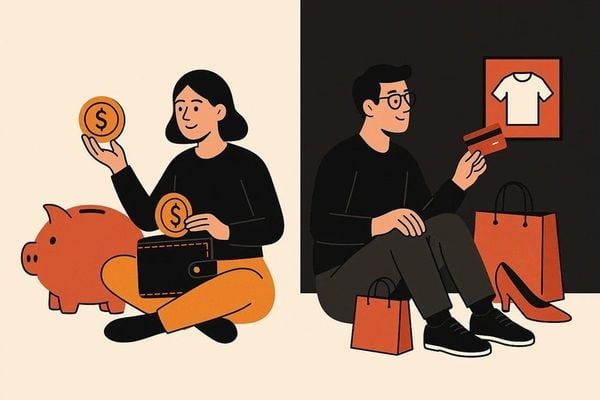
Tập trung vào giá trị trải nghiệm thay vì vật chất
Thay vì chi tiền cho những vật chất mau mất giá (quần áo, đồ điện tử), hãy đầu tư vào kiến thức, sức khỏe hoặc những trải nghiệm ý nghĩa bên người thân. Những giá trị này thường bền vững và không gây ra sự lạm phát lối sống tiêu cực.
Kết luận: Tự do tài chính đến từ tư duy, không phải từ con số
Thu nhập cao là một công cụ tuyệt vời, nhưng nó chỉ thực sự giúp bạn giàu có nếu bạn biết cách điều khiển nó. Đừng để mức lương mới trở thành cái "lồng vàng" nhốt lấy sự tự do của bạn.
Bằng cách tỉnh táo trước những cám dỗ tiêu dùng và kiên trì với kế hoạch tích lũy, bạn sẽ thấy rằng: Sự giàu có thực sự không nằm ở những gì bạn phô diễn ra bên ngoài, mà nằm ở sự an tâm và những lựa chọn bạn có trong tay khi tài chính vững vàng.


Viết bình luận